Recherche de fuite par drone
La prestation en détail : ce qu'elle comprend, quand la prévoir, ses prix.
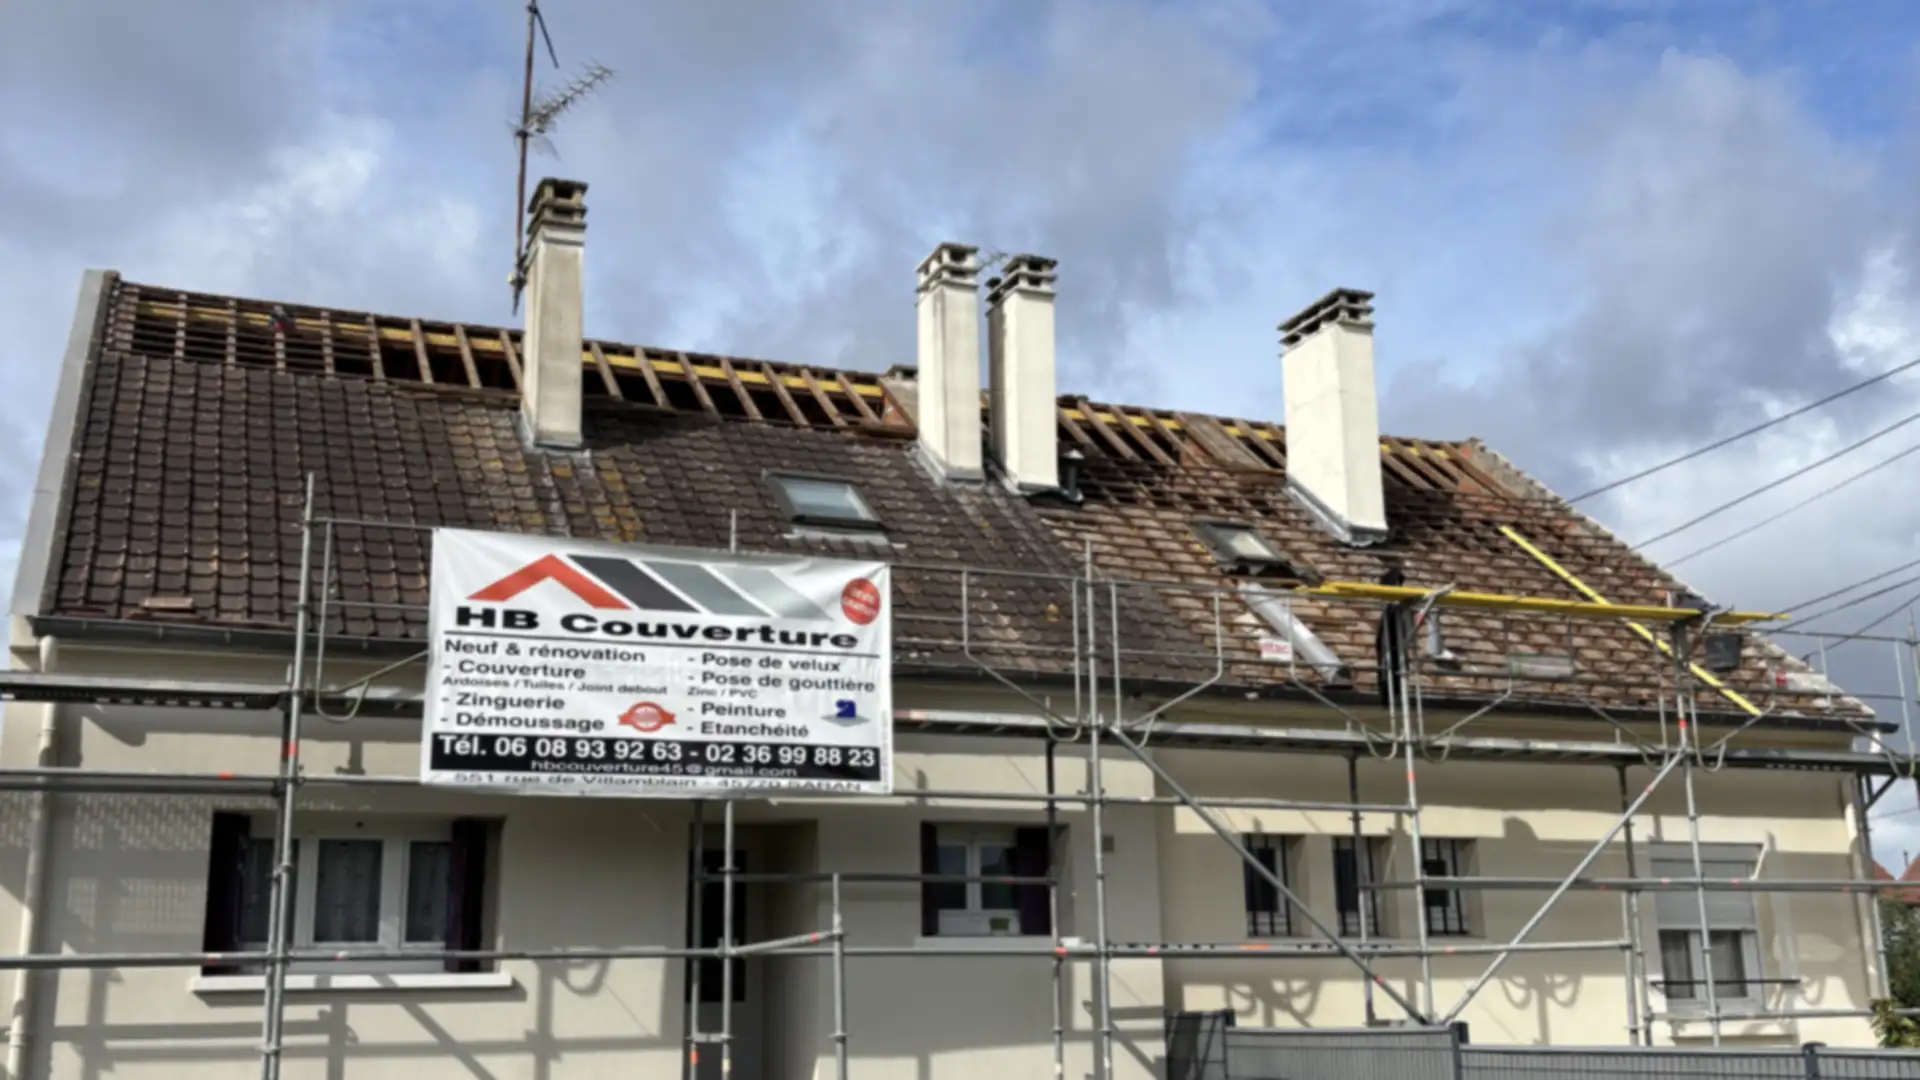
Quand l'eau passe par la toiture, la priorité est de protéger la maison depuis l'intérieur : couper le courant de la pièce, recueillir l'eau et photographier les dégâts. On ne monte pas sur le toit, et on prévient son assureur dans le délai de son contrat, qui ne peut pas être inférieur à cinq jours ouvrés.
Une goutte au plafond n'est pas encore un dégât important, mais l'eau ne s'arrête pas d'elle-même : elle imbibe l'isolant, puis le plâtre, et finit par trouver un chemin vers les murs. Les premiers gestes servent à limiter ce qui sera abîmé, pas à réparer la toiture.
Dans les combles accessibles, un coup d'œil avec une lampe permet souvent de voir où l'eau tombe sur l'isolant. Posez un récipient à cet endroit et ne marchez que sur les solives, jamais entre elles.
La tentation est grande de monter voir soi-même, surtout quand une tuile semble déplacée. C'est le geste le plus dangereux de toute la situation. Une toiture mouillée glisse, une tuile ancienne casse sous le poids d'un adulte, et une chute depuis une gouttière suffit à blesser gravement.
Monter sans savoir où poser les pieds crée aussi de nouvelles fuites : chaque tuile fêlée par un pas devient une entrée d'eau de plus. Un couvreur se déplace avec un harnais, des crochets de sécurité et une échelle adaptée. Chez nous, le diagnostic de fuite par drone permet même de voir toute la couverture sans que personne ne marche dessus.
Avant d'éponger, prenez des photos : la tache au plafond, l'eau dans la bassine, les objets mouillés, et si possible l'extérieur depuis le sol (tuile glissée, gouttière qui déborde). Gardez les objets abîmés : l'assureur peut demander à les voir.
Notez aussi les circonstances. Une fuite qui n'apparaît que par vent fort vient souvent d'un faîtage ou d'une rive. Une fuite qui suit chaque averse, même légère, oriente vers une tuile fendue, une noue ou un solin. Une fuite qui arrive plusieurs heures après la pluie peut venir d'une gouttière bouchée qui déborde sous les tuiles. Ces indications font gagner un temps précieux au moment de chercher la cause.
Le Code des assurances (article L113-2) impose de déclarer un sinistre dans le délai prévu par le contrat, et ce délai ne peut pas être inférieur à cinq jours ouvrés. Vérifiez votre contrat : certains accordent plus. Une déclaration tardive ne peut vous être reprochée que si l'assureur prouve que le retard lui a causé un préjudice, mais mieux vaut ne pas en arriver là.
La garantie dégât des eaux de l'assurance habitation couvre les infiltrations par la toiture, mais elle porte sur leurs conséquences : plafond, peintures, isolant, mobilier. Comme le rappelle la fiche de la DGCCRF sur l'assurance multirisque habitation, elle n'a pas pour objet de payer la réparation de la partie à l'origine du dommage. La remise en état de la couverture reste donc en général à votre charge, sauf si la fuite fait suite à un événement garanti par votre contrat, comme une tempête.
Pour la déclaration, réunissez vos photos, la date de découverte, la description des dégâts et le devis de réparation du couvreur dès que vous l'avez.
Toutes les traces d'eau sous une toiture ne viennent pas d'une fuite. La condensation, fréquente en hiver, donne des gouttes qui ressemblent beaucoup à une infiltration. Le tableau ci-dessous aide à trancher avant d'appeler.
| Indice | Plutôt une fuite | Plutôt de la condensation |
|---|---|---|
| Quand l'eau apparaît | Pendant ou après la pluie | Par temps froid et sec, souvent le matin |
| Où | Une tache localisée, toujours au même endroit | Des gouttes sur toutes les surfaces froides (vitrage, métal, écran sous toiture) |
| Fenêtre de toit | Eau sur les côtés ou en haut du cadre | Buée et ruissellement sur la vitre elle-même |
| Évolution | S'aggrave à chaque épisode pluvieux | Diminue quand on aère et qu'on chauffe régulièrement |
Une buée régulière sur une fenêtre de toit relève souvent de la ventilation de la pièce plutôt que de la couverture. Si le cadre lui-même laisse passer l'eau, c'est le raccord avec les tuiles qu'il faut vérifier : nous le traitons dans la page sur la pose et le remplacement des fenêtres de toit.
Le couvreur commence par une mise hors d'eau : remettre en place ou remplacer une tuile, poser une bâche lestée et fixée si la zone abîmée est grande. Cette protection provisoire arrête les dégâts le temps de préparer la réparation définitive.
Vient ensuite la recherche de la cause, qui n'est pas toujours juste au-dessus de la tache. L'eau peut entrer par un solin décollé autour d'une cheminée, une noue percée ou un faîtage fissuré, puis courir sur plusieurs mètres. Une fois la cause trouvée, vous recevez un devis précis : réparation ponctuelle, ou reprise plus large de la couverture et de la charpente si l'état général l'exige.
HB Couverture est couvreur Orléans et couvreur 45 : nous intervenons dans tout le département. Pour une fuite, un couvreur du Loiret joignable 24 h/24 vous évite d'attendre le lundi, et le diagnostic par drone est gratuit.
Questions fréquentes
C'est déconseillé. Poser une bâche suppose de monter sur une toiture mouillée, souvent par vent fort, et une bâche mal fixée s'arrache à la première rafale ou fait glisser des tuiles. Si l'eau entre fort, protégez l'intérieur et appelez un couvreur, qui viendra avec le matériel de sécurité et les fixations adaptées. Lors des fortes tempêtes, les pompiers procèdent aussi à des bâchages d'urgence pour mettre les maisons hors d'eau ; ils ne réparent pas la couverture, qui reste à confier ensuite à un professionnel.
Pas toujours. La garantie dégât des eaux indemnise les conséquences de l'infiltration : plafond, peintures, isolant, meubles. La réparation de la partie qui a causé la fuite, ici la couverture, n'en fait en principe pas partie. Elle peut être prise en charge si la fuite résulte d'un événement couvert par votre contrat, comme une tempête ou la grêle, selon les conditions prévues. Lisez la rubrique des garanties de votre contrat et posez la question à votre assureur avant de signer le devis de réparation.
Le moins possible. Chaque pluie ajoute de l'eau dans l'isolant, qui perd son efficacité une fois tassé et humide, puis dans le bois de la charpente et dans les plafonds. Une fuite laissée plusieurs semaines transforme souvent le remplacement de quelques tuiles en chantier bien plus lourd. Une mise hors d'eau provisoire, comme une bâche ou une tuile remise en place, permet de gagner du temps si la réparation définitive ne peut pas être faite tout de suite, par exemple en attendant l'accord de l'assureur.
Oui, et c'est fréquent. Les points faibles d'une toiture sont ses raccords : le solin en zinc ou en mortier autour d'une cheminée, les noues où deux pentes se rejoignent, le faîtage, les abords d'une fenêtre de toit. Une gouttière ou un chéneau bouché peut aussi faire refluer l'eau sous la première rangée de tuiles. C'est pour cela qu'un couvreur inspecte toute la zone autour de la tache, et pas seulement la tuile qui se trouve juste au-dessus de l'endroit où l'eau goutte.
Commencez par protéger l'intérieur et couper l'électricité si nécessaire : ces gestes ne peuvent pas attendre. Pour la toiture elle-même, HB Couverture est joignable 24 h/24 au 02 46 91 56 51, partout à Orléans et dans le Loiret (45). Nous évaluons au téléphone si une mise hors d'eau est urgente ou si l'intervention peut se faire au premier créneau de jour. S'il y a un danger immédiat, comme un plafond qui menace de tomber ou de l'eau sur l'installation électrique, appelez les pompiers au 18 ou au 112.
Pour aller plus loin
La prestation en détail : ce qu'elle comprend, quand la prévoir, ses prix.
Contact
Une fuite à Orléans ou ailleurs dans le Loiret (45) ? Couvreur Loiret (45) joignable 24 h/24, nous vous rappelons pour organiser la mise hors d'eau et le diagnostic gratuit par drone.